Finansal özgürlük herkes için aynı hayatı veya aynı para miktarını ifade etmez. Bir kişi için beklenmeyen bir masraf karşısında daha fazla seçeneğe sahip olmak, başka biri için çalışma biçimini değiştirebilmek anlamına gelebilir. Bu yüzden ilk adım, başkasının hedefini kopyalamak yerine kendi beklentini tanımlamaktır.
Bu yazı genel finansal farkındalık ve planlama amacı taşır. Belirli bir yatırım aracı, getiri oranı veya kişisel yatırım önerisi içermez. Aşağıdaki çerçeve, bugünkü durumunu daha açık görmen ve araştırman gereken konuları belirlemen için hazırlanmıştır.
Önce özgürlüğün senin için ne olduğunu yaz
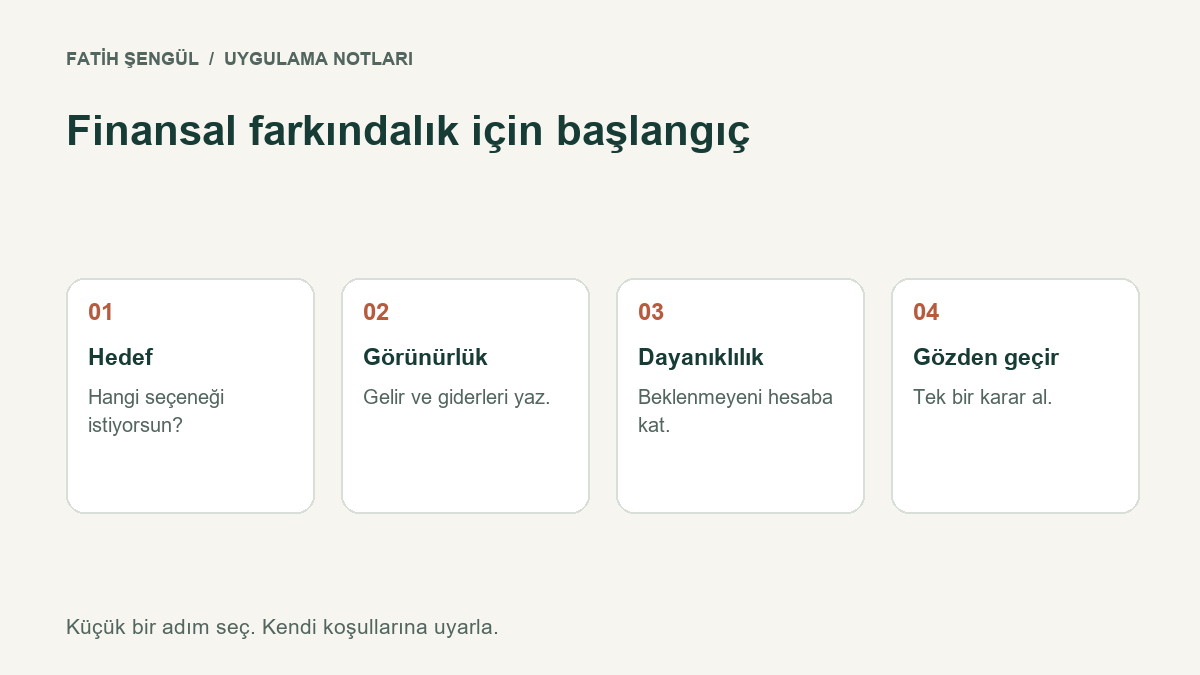
“Daha çok param olsun” yerine hangi seçeneğe sahip olmak istediğini belirt. Örneğin gelirinde geçici bir kesinti olduğunda temel giderlerini karşılayabilmek veya eğitim için kaynak ayırabilmek daha somut amaçlardır.
Hedefini bir zaman aralığıyla ve ilgili giderlerle birlikte düşün. Kesin sonuç tarihleri vermek zorunda değilsin. Ama hedefin hangi ihtiyaca karşılık geldiğini bilmek, önceliklerini belirlemene yardımcı olur. Hedefin değişirse planın da değişebilir.
Gelir ve giderlerini aynı yerde gör
Düzenli ve değişken gelirlerini, zorunlu giderlerini ve dönemsel masraflarını tek bir tabloda topla. Yalnızca bu ay ödediğin faturaları kaydetmek, yıllık aidat veya bakım gibi seyrek masrafları görünmez bırakabilir.
| Başlık | Kendi verinle dolduracağın alan |
|---|---|
| Düzenli gelir | Aylık eline geçen tutar |
| Değişken gelir | Tutar ve tahsilat zamanı |
| Temel giderler | Barınma, beslenme, ulaşım ve diğer zorunluluklar |
| Dönemsel giderler | Yıllık veya düzensiz ödemeler |
| Yükümlülükler | Borç ödemeleri ve diğer taahhütler |
| Hedefler | Ayrılacak kaynak ve amaç |
Gelirin değişkense yalnızca iyi bir ayı esas alma. Farklı aylardaki tutarları ve ödemelerin zamanını incele. Gelir ile giderin toplamı kadar, paranın ne zaman geldiği ve ne zaman ödendiği de plan açısından önemlidir.
Beklenmeyen masrafları ayrı düşün
Planın yalnızca normal bir ayda çalışması yeterli olmayabilir. İş kesintisi, sağlık gideri veya gerekli bir eşyanın bozulması gibi durumlar için hangi kaynaklara erişebildiğini değerlendirebilirsin. Hane içindeki destek ve mevcut yükümlülükler de bu değerlendirmeyi etkiler.
Herkese aynı birikim tutarını veya aynı süreyi önermek uygun değildir. Önce sana özgü temel giderleri ve olası ihtiyaçları belirle. Bir hedef tutar üzerinde çalışırken likidite, erişim koşulları ve kendi durumun gibi başlıkları yetkin kaynaklarla araştır.
Borçları ve sabit taahhütleri görünür kıl
Birden fazla ödemen varsa her birinin kalan tutarını, maliyetini, son ödeme tarihini ve sözleşme koşullarını yaz. Hangi adımı önce atacağın, gelirine ve yükümlülüklerine göre değişebilir. Sadece aylık taksit tutarına bakmak toplam maliyeti göstermeyebilir.
Ödeme güçlüğü yaşıyorsan durumunu gizlemek yerine ilgili kurumun resmî destek kanalları ve yetkin danışmanlık seçenekleri hakkında bilgi edinmek yararlı olabilir. Burada herkes için geçerli bir borç sıralaması veya ürün değişikliği önerilmiyor.
Gelir oluşturma fikrini küçük bir testle değerlendir
Giderlerini görmek kadar, becerilerini ve zamanını nasıl kullanabileceğini incelemek de planın bir parçası olabilir. Ancak yeni bir gelir fikrini başlangıçta kesin gelir gibi bütçene yazma. Talep, teslim kapasitesi, maliyet ve yükümlülükler henüz belirsiz olabilir.
Ek gelir fikrini test etme yazısındaki küçük denemeyi kullanarak varsayımlarını sınayabilirsin. Planına yalnızca doğrulanmış bilgileri eklemek, iyimser tahminlerle gerçek sonuçları birbirinden ayırmanı sağlar.
Ay sonunda tek bir karar al
İlk ayın sonunda her şeyi değiştirmeye çalışma. Görünmeyen bir gideri plana eklemek, düzensiz bir ödemenin tarihini not etmek veya bir beceri geliştirme hedefi belirlemek gibi tek bir karar seç. Kararının etkisini sonraki değerlendirmede gözlemle.
Finansal özgürlük bir gecede tamamlanan bir proje değildir. Senin için anlamlı olan seçenekleri tanımlamak, bugünkü durumu görmek ve belirsizlikleri düzenli olarak gözden geçirmekle başlayan bir süreçtir. Başlangıç için kusursuz bir tabloya değil, doğru ve güncellenebilir bilgilere ihtiyacın vardır.
Bu değerlendirmeye zaman açmak için haftalık plan rehberini okuyabilirsin.
Ek okuma
CFPB – Nakit akışı bütçesi çalışma aracı, gelir ve ödeme zamanlarını birlikte görmeye yönelik bir çalışma örneğidir. ABD bağlamında hazırlanmıştır; Türkiye’deki mevzuat veya kişisel ürün seçimi için kaynak olarak kullanılmamalıdır.
Bir fikri uygulamaya dönüştür
Odak Notları; zaman yönetimi, alışkanlıklar ve anlamlı üretim üzerine kısa notlar için hazırlanıyor. Abonelik açıldığında buradan katılabileceksin.